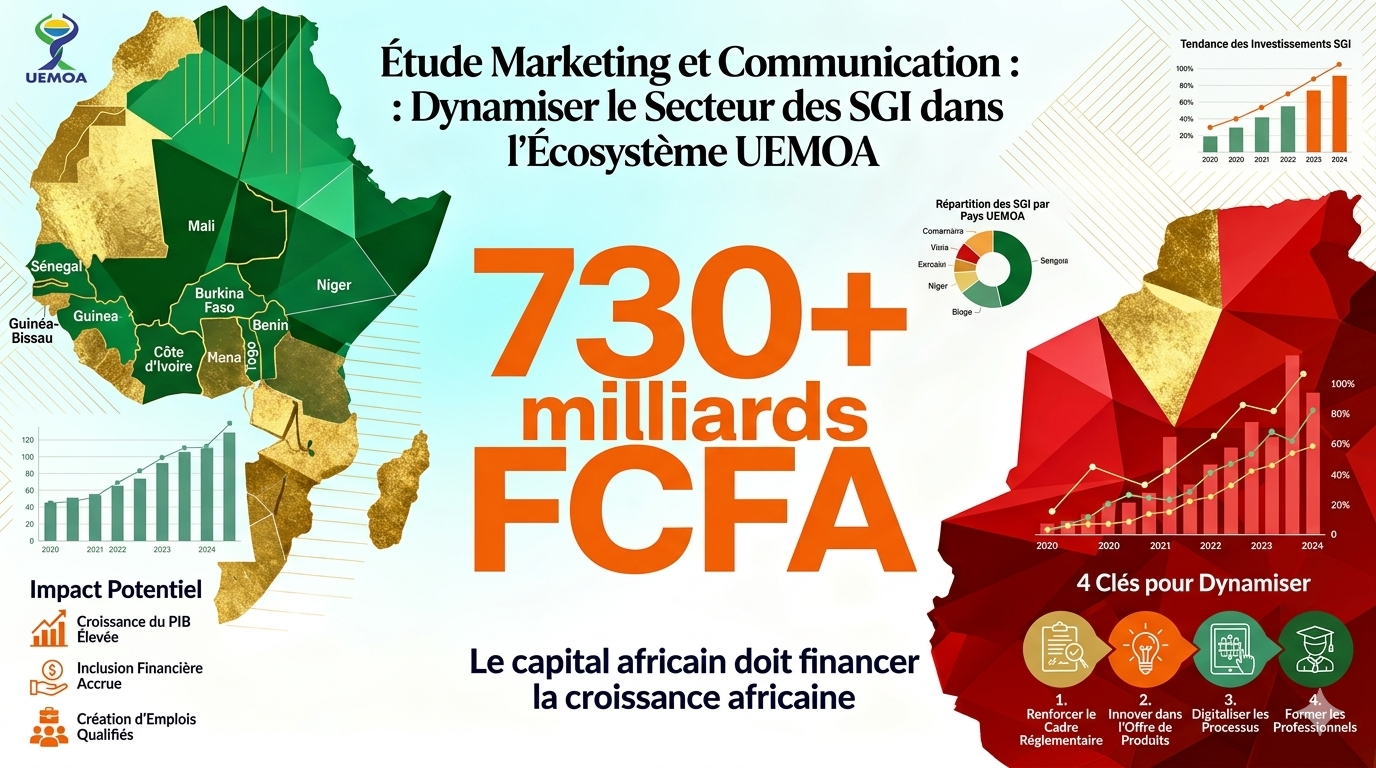
Neuromarketing et Marchés Boursiers en Afrique de l'Ouest : La stratégie complète pour démocratiser l'investissement dans l'UEMOA
Moins de 25% des fortunes africaines incluent des actifs financiers locaux; une stratégie neuromarketing sur 18 mois peut porter la mobilisation privée de 1 068 à 1 800 milliards FCFA.
Cette étude stratégique présente une approche régionale intégrée pour les Sociétés de Gestion d'Investissement (SGI) et la Bourse Régionale des Valeurs Mobilières (BRVM), visant à dynamiser l'accès aux marchés financiers dans l'Union Économique et Monétaire Ouest-Africaine (UEMOA).
En 3 mois, j'ai su récolter les données qu'il faut pour permettre de faire une étude qualitative avec des sources crédibles (privées comme public).
Je vous prie donc de lire cette étude avec toute votre attention.
---------------
Le constat de départ est saisissant : 75% des fortunes occidentales incluent des investissements en actifs de leurs pays ou continents, contre moins de 25% des fortunes africaines. Ce n'est pas une crise d'offre financière, c'est une crise de communication et de confiance.
L’idée de cette étude est donc de vous présenter la vision Stratégique : Transformer les SGI et la BRVM en acteurs leaders de vulgarisation financière, en utilisant une approche neuromarketing qui reconnaît que 95% des décisions d'investissement sont influencées par le subconscient émotionnel.
I. DIAGNOSTIC : COMPRENDRE LE DÉFICIT DE PARTICIPATION
On commence avec une analyse de la situation en ces points:
1.1 L'État Actuel du Marché UEMOA
La région UEMOA, comprenant huit pays (Bénin, Burkina Faso, Côte d'Ivoire, Guinée-Bissau, Mali, Niger, Sénégal, Togo), dispose d'une infrastructure financière solide :
- Depuis sa création en 1998, la BRVM a mobilisé 24 300 milliards de FCFA
- La capitalisation boursière atteint 15,12% du PIB régional (contre 9,17% en 2012)
- Rendements supérieurs à 8% en actions et 6% en obligations
Cependant, cette performance n'a pas généré une participation massive des citoyens. Le secteur privé n'a levé que 1 068 milliards FCFA sur les 24 300 mobilisés et la majorité du capital provient d'émissions publiques. Ce déséquilibre révèle un problème fondamental de conscience et de confiance des investisseurs locaux.
1.2 Les Barrières à la Participation
- Manque de sensibilisation : La plupart des citoyens de l'UEMOA ignorent l'existence des SGI, leurs fonctions et les opportunités disponibles. Il existe un écart critique entre ce qui est offert et ce qui est connu du public.
- Faible alphabétisation financière : Moins de 40% de la population adulte en Afrique de l'Ouest possède une compréhension basique des concepts d'investissement. La peur du risque, alimentée par l'ignorance, crée une aversion naturelle aux marchés boursiers.
- Manque de confiance institutionnelle : Les scandales financiers passés, même en dehors de la région, ont créé une perception de danger associée aux investissements boursiers, particulièrement parmi les populations vulnérables.
- Fragmentation de la communication : Chaque SGI communique de manière isolée, sans stratégie coordonnée, rendant les messages incohérents et leur impact minimal.
II. FONDEMENTS NEUROMARKETING : LA SCIENCE DE LA DÉCISION D'INVESTISSEMENT
Les neurosciences interviennent dans beaucoup de domaines, et quand il s'agit d'influence de décision, je les utilise pour comprendre les comportements des consommateurs. Dans ce cas, j'ai analysé quelques points que je vous invite à lire ci-dessous:
2.1 Les Mécanismes Neurologiques de la Décision Financière
La recherche en neuromarketing révèle que 95% des décisions d'achat, y compris les décisions d'investissement, sont prises de manière subconsciente. Les investisseurs ne décident pas rationnellement. Ils décident émotionnellement, puis justifient logiquement.
D'ailleurs voici les cinq émotions clés qui gouvernent l'investissement :
1- La Peur (Fear) : Deux fois plus puissante que le plaisir du gain. Elle crée une aversion aux pertes qui paralyse les investisseurs potentiels.
2- La Confiance (Trust) : 81% des consommateurs ont besoin de faire confiance à une marque avant d'investir. La confiance est la fondation de toute relation financière.
3- Le Sentiment d'Appartenance (Belonging) : Les humains veulent se sentir membres d'une communauté. Une stratégie d'investissement inclusif qui fait sentir aux gens qu'ils font partie d'un mouvement crée de la loyauté à long terme.
4- L'Anticipation : L'attente crée du désir. Les campagnes qui créent de l'enthousiasme avant un lancement génèrent une résonance émotionnelle plus profonde.
5- La Sécurité : Au-delà de la performance financière, les investisseurs cherchent la certitude que leurs fonds sont protégés et gérés de manière responsable.
2.2 Le Biais de Perte (Loss Aversion) dans le Contexte Africain
Le biais de perte est la tendance psychologique à ressentir la douleur d'une perte deux fois plus intensément que le plaisir d'un gain équivalent. En Afrique de l'Ouest, ce biais est amplifié par :
- L'incertitude macroéconomique perçue
- Les expériences négatives de volatilité des marchés
- Le manque d'éducation financière structurée
- La préférence pour les investissements "sûrs" (cash, épargne informelle)
L'implication pour la communication est ceci : Les messages doivent réduire la perception de risque en mettant l'accent sur la sécurité, la régulation et la protection des investisseurs, plutôt que sur les rendements seuls.
2.3 La Puissance du Storytelling Émotionnel
La recherche de Harvard Business Review démontre que le contenu basé sur des histoires génère 22 fois plus de mémorisation que les faits chiffrés seuls. Les histoires crédibles et relatables :
- Humanisent les concepts abstraits
- Créent de l'empathie avec le public
- Permettent l'identification personnelle ("C'est mon histoire aussi")
- Restent dans la mémoire longtemps après le message initial
III. STRATÉGIE MARKETING INTÉGRÉE : LES 5 PILIERS
Pilier 1 : Stratégie de Communication Collaborative (COLA)
Objectif : Unifier les messages et ressources de toutes les SGI, la BRVM et les organismes régulateurs pour une vulgarisation cohérente.
Création d'une Marque Collective "Investir en Afrique de l'Ouest" : Cette marque parapluie rassemble toutes les SGI et la BRVM dans une mission commune de démocratisation de l'accès aux marchés de capital.
Modèle de Gouvernance proposé :
- Un comité directeur composé de représentants des SGI, BRVM, AMF-UMOA, BCEAO
- Budget mutualisé pour les campagnes régionales
- Calendrier harmonisé de sensibilisation et d'éducation
Canaux Mutualisés :
- Centre de Ressources Numériques : Plateforme web unique pour tous les contenus éducatifs, glossaires, tutoriels vidéo
- Campagne Audiovisuelle Régionale : Spots TV, radio, vidéos YouTube partagés entre tous les acteurs
- Ambassadeurs Régionaux : Finfluencers locaux représentant l'écosystème collectif
Segmentation des Messages par Audience :
| Segment | Caractéristiques | Message Clé | Canal Primaire |
|---|---|---|---|
| Jeunes Professionnels (25-35 ans) | Natifs numériques, connectés, ambitieux | "Construisez votre patrimoine maintenant" | TikTok, Instagram, LinkedIn |
| Entrepreneurs / PME | Cherchent de la croissance, connaissances modérées | "Financez votre expansion via les marchés" | WhatsApp Business, Facebook, Webinaires |
| Femmes | Faible participation historique, besoin de sécurité | "Sécurisez l'avenir de votre famille" | Groupes d'épargne locaux, WhatsApp, SMS |
| Populations Rurales | Faible littératie digitale, confiance aux autorités locales | "Votre mairie vous accompagne" | Radio locale, SMS, événements communautaires |
| Investisseurs Institutionnels | Décisions rationnelles, compliance critique | "Rendements stables, régulation garantie" | Webinaires B2B, rapports, conférences |
Pilier 2 : Architecture Neuromarketing de la Vulgarisation
Le Funnel Émotionnel en 3 Étapes. Ici j'ai fait un travail de projection en prenant des exemples généralisés qui peuvent être adaptés, en fonction de la stratégie qui sera adoptée.
Étape 1 : Création d'Awareness Émotionnelle (Semaines 1-4)
Objectif : Générer une curiosité positive sans éduquer techniquement.
Contenu Clé :
- Histoires de réussite : "Fatou, une mère de famille au Sénégal, a investi 100 000 FCFA il y a 10 ans. Aujourd'hui son portefeuille vaut 350 000 FCFA"
- Visual Storytelling : Portraits authentiques d'investisseurs ordinaires qui ont transformé leur vie
- Hooks émotionnels : "Pourquoi les riches en Europe investissent-ils ? Pourquoi pas vous ?"
Triggers Neuromarketing activés :
- FOMO : "Le meilleur moment pour investir était hier. Le second meilleur moment c'est aujourd'hui"
- Appartenance : "Rejoignez les 500 000+ investisseurs qui construisent la richesse africaine"
- Confiance : Logos de régulateurs, accréditations, témoignages de personnalités publiques fiables
Étape 2 : Éducation Progressive (Semaines 5-12)
Objectif : Transformer la curiosité en compréhension et réduire la peur grâce à l'éducation structurée.
Série Éducative "Les Bases de l'Investissement" en 12 modules de 5 à 8 minutes :
- Qu'est-ce qu'une action ?
- Qu'est-ce qu'une obligation ?
- Le risque et le rendement : amis ou ennemis ?
- Votre SGI : votre gardien financier
- Comment on investit : étape par étape
- Et 7 autres modules progressifs
Formats complémentaires : Infographies explicatives, webinaires interactifs Q&R
Triggers Neuromarketing activés :
- Sécurité : "Vos investissements sont protégés par la loi UEMOA et supervisés par l'AMF-UMOA"
- Progression : Badge d'apprentissage pour montrer visiblement la progression de l'utilisateur
- Preuve Sociale : "15 000+ ont suivi ce module"
Étape 3 : Activation (Semaines 13+)
Objectif : Convertir la compréhension en action d'investissement concrète.
Outils :
- Calculateurs Interactifs : "Combien aurez-vous avec 50 000 FCFA investis pendant 10 ans ?"
- Comparateurs de SGI : Aider les citoyens à comparer les frais, services et performances
- Guides d'Ouverture de Compte : Processus simplifié, étape par étape
- Success Stories Vidéo : Des gens ordinaires qui ont franchi le pas
Triggers Neuromarketing activés :
- Urgence Habile : "Les frais de courtage baissent cette semaine si vous ouvrez un compte"
- Incitation Sociale : "Votre meilleur ami vient d'investir. Vous allez le rejoindre ?"
- Gratification Immédiate : Accès à du contenu exclusif pour les nouveaux investisseurs
Pilier 3 : Stratégie d'Influence et d'Advocacy
Critères de Sélection des Finfluencers :
- Authentiques et crédibles au sein de leurs communautés
- Capables de simplifier sans niveler par le bas
- Engagés dans la mission de littératie financière
- Divers en termes de géographie, démographie et style
Trois niveaux d'influence :
- Macro-Influenceurs (500K+ followers) : Portage de campagne régionale, interviews de leaders SGI/BRVM
- Micro-Influenceurs (10K-100K followers) : Contenu éducatif authentique, témoignages personnels
- Nano-Influencers (1K-10K followers) : Engagement communautaire dense, crédibilité locale
Partenariats Institutionnels Transversaux :
- Gouvernements : Intégration de la littératie financière dans les écoles, campagnes publiques
- Associations de Femmes : Programmes spécifiques d'investissement féminin
- Coopératives d'Épargne : Passerelle vers les marchés formels pour les groupes informels
- Organisations Religieuses : Messages de confiance et de responsabilité financière alignés aux valeurs
- Médias Locaux : Sponsoring de contenus éducatifs (podcasts, rubriques radio)
Pilier 4 : Omnicanal de Communication Personnalisée
Digital-First (Jeunes, Entrepreneurs) :
- TikTok/Reels : Contenu court, éducatif, viralizable
- WhatsApp : Notifications, rappels d'actions, support communautaire
- LinkedIn : Contenu professionnel, pensée stratégique
- YouTube : Tutoriels détaillés, webinaires enregistrés
Mobile-First (Populations Rurales, Femmes) :
- SMS : Messages clés simples, rappels
- USSD : Pour les utilisateurs sans data
- Radio FM : Sponsoring d'émissions financières simples
- WhatsApp : Groupes communautaires de soutien à l'investissement
Relationnel (Populations Âgées, Investisseurs Institutionnels) :
- Ateliers en Personne : Dans les quartiers, mairies, lieux communautaires
- Centres d'Information SGI : Espaces physiques avec conseillers
- Hotline Téléphonique : Support multilingue 24/7
- Email Marketing : Contenu personnalisé basé sur le profil
Personnalisation Basée sur les Données
Chaque personne reçoit une expérience adaptée à son profil démographique (âge, genre, géographie, revenu), à son comportement financier (épargne précédente, produits utilisés), à son étape dans le parcours d'investissement (prospect, learning, active, loyal) et à ses préférences de communication (canal, fréquence, langue).
Exemples concrets :
- Prospect "Femme Entrepreneur Mali" : Reçoit une vidéo WhatsApp d'une femme entrepreneur malienne qui a investi, suivie d'une invitation à un webinaire en bambara
- Prospect "Jeune Abidjan Étudiante" : Reçoit un TikTok montrant comment démarrer avec 10 000 FCFA, avec possibilité de s'inscrire à un quiz avec des prix
Pilier 5 : Stratégie de Réduction du Risque Perçu
Messages Clés de Sécurité :
- "Votre SGI doit être agréée par le CREPMF. Vérifiez la liste officielle"
- "Vos titres sont en dépôt de titres. La SGI ne peut pas les utiliser"
- "Les régulateurs (AMF-UMOA, BCEAO) supervisent 24/7"
- "Rendements transparents. Pas de frais cachés"
Éléments de Preuve Visuelle :
- Certification officielle affichée sur tous les matériaux
- Témoignages de régulateurs et institutions publiques fiables
- Explications simples des mécanismes de protection (vidéos 2 min)
- FAQ abordant directement les peurs ("Que se passe-t-il si ma SGI fait faillite ?")
Gestion de la Volatilité et des Crises de Confiance :
- "Les marchés fluctuent. C'est normal. C'est pourquoi l'horizon long terme est important"
- Partage de données historiques : "Le marché BRVM a généré 8% de rendement annuel moyen sur 20 ans, malgré les crises"
- Redirection vers l'éducation : "Les investisseurs savants restent calmes" avec des webinaires sur la patience
IV. RECOMMANDATIONS FINALES
Pour la BRVM et les Régulateurs :
- Établir un Bureau de Littératie Financière dédié au sein de la BRVM, avec budget et staff permanent
- Mettre en place un Référentiel de Bonnes Pratiques de communication pour toutes les SGI
- Créer une Charte Éthique Finfluencers avec critères de certification
- Supporter la Plateforme Mutualisée en fournissant infrastructure et légitimité réglementaire
Pour les SGI :
- Allouer des ressources marketing au-delà des budgets promotionnels individuels et investir dans l'écosystème collectif
- Développer les compétences storytelling de leurs équipes (formation interne)
- Implémenter une stratégie omnicanale personnalisée (CRM avancé)
- Simplifier les processus d'ouverture de compte : la friction entraîne le drop-out
Pour les Gouvernements et Partenaires :
- Intégrer la littératie financière dans les curricula scolaires (effet long terme)
- Sponsoriser du contenu éducatif sur radios et TV publiques
- Faciliter l'accès digital (infrastructures 4G, smartphones subventionnés)
- Engager les cadres religieux et traditionnels comme ambassadeurs de confiance
CONCLUSION
Le déficit de participation aux marchés financiers de l'UEMOA n'est pas un problème d'offre, c'est un problème de communication et de confiance. En appliquant les principes du neuromarketing et en reconnaissant que les décisions d'investissement sont d'abord émotionnelles, puis rationnelles, cette stratégie positionne les SGI et la BRVM comme acteurs d'un mouvement de littératie financière régionale.
Le succès dépend de la coordination entre tous les acteurs, de la consistance du message et de la pertinence culturelle locale. Avec une exécution disciplinée et une adaptation permanente basée sur les données, cette stratégie peut transformer les comportements d'investissement dans la région en 18 à 24 mois.
L'opportunité est maintenant. Le capital africain doit financer la croissance africaine.
Je voudrais rappeler que cette étude continent des chiffres vérifiés sur google et que les différentes propositions neuromarketing sont issues de mon expérience dans le domaine du marketing et de la vente.
Alors n’hésitez pas à commenter et partager autour de vous le lien vers cette étude avec le #neuromarketingcasestudies
Vous souhaitez concevoir une stratégie neuromarketing sur mesure pour votre institution ou votre secteur ?
Prenez rendez-vous avec moi pour un accompagnement personnalisé.
Fiche Résumé
En un coup d'œil
Vous rencontrez les mêmes défis ?
Discutons-en (Appel offert)